行政書士
佐野 雅彦
許認可・補助金等の申請や契約書作成に必要な資料・手続を、悩みや目的から探せます。
[2.資金戦略の基本原則]
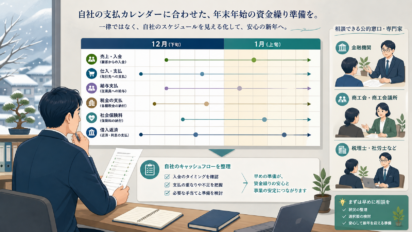
年末年始は資金繰りが悪化しやすい時期。中小企業・個人事業主向けに、公的融資や制度を活用した具体的な資金繰り対策を解説します。
行政書士
佐野 雅彦
年末年始の資金状況は、取引先・金融機関の営業日、契約上の入金日・支払日、給与、税金、社会保険料、借入返済などによって事業者ごとに異なります。年末年始だから一律に資金繰りが悪化するとは限らないため、自社の予定を具体的に確認します。
本記事では、2026年8月24日時点の公的機関の案内を確認し、今後の年末年始に備えて整理したい入出金予定と公的な相談先を解説します。具体的な営業日、受付日、制度要件は、利用時に各機関の公式案内を確認してください。
年末年始は、以下のような要因が重なりやすくなります。
損益の計上時期と現金の入出金時期は一致しないことがあります。年末年始という一般論だけで判断せず、契約書、請求書、支払通知、納付書、返済予定表等の根拠資料に基づいて確認します。
年末年始に特に多いのが、次のようなケースです。
必要な対応時期は各社の予定と相談先の受付日によって異なります。資金不足が見込まれる場合は、特定の月を一律の期限とせず、必要時期から逆算して取引金融機関や公的窓口へ早めに相談してください。
国は、資金繰りに不安を抱える事業者向けに、以下のような支援策を案内しています。
制度ごとに対象要件、必要資料、受付方法、審査があります。利用候補は、中小企業庁「資金繰りに関するご相談」から、よろず支援拠点、日本政策金融公庫、信用保証協会等の窓口を確認できます。
日本政策金融公庫は、民間金融機関を補完する公的金融機関として、中小企業・個人事業主向けの融資を行っています。
主な特徴は以下のとおりです。
年内の融資実行や希望時期の資金確保が保証されるものではありません。日本政策金融公庫「事業資金」で制度を確認し、必要時期を伝えて申込先へ直接相談してください。
都道府県・市区町村によっては、制度融資や経営相談を実施しています。制度の有無、対象要件、金利、保証料補助、申込先、受付期間は自治体ごとに異なります。
お住まいの自治体公式サイトで「制度融資」「中小企業 資金繰り」と検索してみましょう。
Q. 年末になってから融資を申し込んでも間に合いますか?
A. 申込みから審査・実行までの期間は、制度、申込先、必要資料、個別審査によって異なります。必要時期を伝え、申込先へ直接確認してください。
Q. 赤字でも公的融資は利用できますか?
A. 赤字だけで利用可否が一律に決まるものではありません。対象要件を満たすか、融資が可能か、どの資料が必要かは各機関が個別に判断します。
Q. 何から準備すればよいか分かりません。
A. 入金・支払・納税・社会保険料・返済予定と根拠資料を整理し、各制度の公式窓口で要件と必要資料を確認してください。資金繰り表等の会計資料の作成・分析は、税理士または公認会計士へ相談してください。
資金繰り対策では、各制度の要件を確認し、必要書類を正確に準備することが重要です。
行政書士に相談することで、
といった支援を受けることができます。
【制度情報と当事務所の業務範囲】
本記事は一般的な制度情報であり、特定の融資制度や金融商品の利用を推奨するものではありません。制度の要件、金利、保証条件、受付時期等は変更されることがあるため、申込みの際は金融機関・信用保証協会・自治体等の最新情報をご確認ください。当事務所は行政書士として、依頼者または担当専門家が確認した事実・数値・方針に基づき、融資申請に用いる事業計画書、資金使途説明書その他の説明文書の構成整理と文章化を支援します。資金繰り表・試算表・決算書等の会計資料の作成や分析、融資の可否判断、金融商品の選定・あっせん、金融機関との交渉代理、税務判断・税務申告、社会保険・労働保険手続、登記、契約・紛争に関する法律判断は行いません。税務・会計は税理士または公認会計士、労務・社会保険は社会保険労務士、登記は司法書士、法律・交渉は弁護士など、各業務を担当できる専門家へご相談ください。
国税または厚生年金保険料等の納付が難しい場合は、一定要件と申請により猶予を受けられることがあります。国税庁の納税案内、日本年金機構の猶予制度を確認し、担当窓口へ早めに相談してください。
120分で、申請・相談に必要な事実と資料を確認します。
入金予定、支払予定、返済予定、採用・投資に関する既存資料を、120分のオンライン面談で確認します。
料金は、33,000円(税込)です。
面談後には、確認できた事実、未確認の資料、金融機関や各担当専門家へ確認すべき事項をまとめた「初回面談レポート」を納品します。
当事務所は、財務分析、資金繰り表・決算書等の作成、借入・採用・投資等の経営判断、法律・会計・税務上の判断、融資のあっせん・交渉を行いません。
🍃ご相談方法について
◎現在、電話相談は承っておりません。
お手数ですが、問い合わせフォームからご相談ください。
24時間365日受付
対応地域
全国対応