行政書士
佐野 雅彦
融資申請、企業間契約書、外国人採用・在留資格などについて、準備する資料や確認事項を分野別に紹介しています。
[2.資金戦略の基本原則]
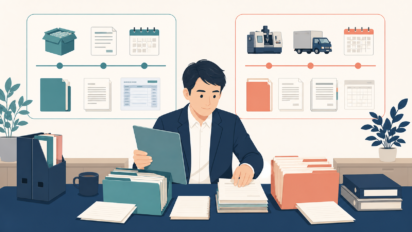
短期借入と長期借入の使い分けを誤ると資金構造は不安定化する。返済期間と資金使途の整合性から考える資金戦略の判断軸を提示。
行政書士
佐野 雅彦
2026年8月23日現在、事業資金の返済期間や据置期間は、短期・長期という呼び方だけでは決まりません。資金使途、利用する融資制度、申込内容、審査結果によって異なります。
この記事では、特定の借入期間や金融商品を推奨せず、金融機関への相談前に確認資料へ整理したい事項を紹介します。
日本政策金融公庫は、商品仕入や諸経費の支払などを運転資金、店舗・工場の新築や増改築、機械・車両の購入などを設備資金として案内しています。まず、支払の対象と時期を根拠資料で区分します。
公庫の一般貸付では、運転資金と設備資金について異なる返済期間が公表されています。一方、特別貸付などには別の期間が定められているものがあります。実際の期間、据置期間、利率、担保・保証人等は、利用する制度と個別審査により決まります。
更新や借換えの可否は金融機関が判断します。確約されていない更新を確定事項として記載しません。
当事務所は、依頼者や担当専門家が確認した資金使途、日付、金額、希望条件をもとに、融資申請用の事業計画書、資金使途明細、入出金・返済予定資料を作成・整理します。
借入期間・借入額・制度・金融商品の選定や推奨、財務分析、返済能力の判定、融資のあっせん、金融機関との交渉・代理、審査結果の保証は行いません。具体的な融資条件は金融機関へご確認ください。
融資申請に使う資料、企業間契約書、外国人採用・在留資格手続について、今困っていることを分かる範囲でお知らせください。
内容を確認し、当事務所で対応できること、面談が必要かどうか、料金のご案内方法をお伝えします。フォームを送信しただけで、有料面談や正式なご依頼が確定することはありません。
面談は原則オンラインで、全国対応です。現在、電話相談は受け付けていません。
🍃ご相談方法について
◎現在、電話相談は承っておりません。
お手数ですが、問い合わせフォームからご相談ください。
24時間365日受付
対応地域
全国対応