行政書士
佐野 雅彦
許認可・補助金等の申請や契約書作成に必要な資料・手続を、悩みや目的から探せます。
[3.創業融資関連アーカイブ]
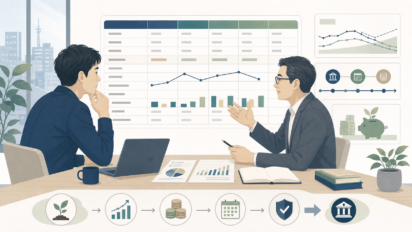
創業時に公庫・金融機関へ希望借入額を相談する前に、資金繰り表で固定費、入金予定、支払予定、返済予定など一般的な前提条件を確認する方法を紹介します。当事務所は適正借入額、返済能力、資金余力等の計算・分析や借入判断を行わず、融資額・条件は各金融機関が判断します。
行政書士
佐野 雅彦
創業時の相談では、「この内容で融資は通るでしょうか」という問いが先に立ちがちです。
もちろん、資金調達の可否は重要です。
ただ、実務で見ていて気になるのは、そこに思考が集中するあまり、借りた後の資金の持ち方が曖昧なまま進んでしまうことです。
創業直後は、売上が計画どおりに立たないこと自体よりも、入金までの時間と固定費の支払いが先に来ることで資金が傷む場面が少なくありません。
損益計画が黒字でも、資金繰りが先に詰まることはあります。
借入審査を通すことを目的にすると、この順番を見誤りやすい。
ここは、経営者が見落としやすい盲点です。
日本政策金融公庫の2025年度新規開業実態調査では、開業時の資金調達額は平均1,219万円、うち金融機関等からの借入は平均827万円、自己資金は平均279万円でした。
創業時点で、借入と自己資金の組み合わせが基本形になっていることは確認できます。
だからこそ、問題は「借りるかどうか」より、「どういう前提で借りるか」です。
創業時の資金戦略では、売上予測そのものより、資金が出ていく順番と戻ってくる順番を整理する必要があります。
典型的には、家賃、人件費、外注費、リース料、返済は先に出ていく一方、売上は後から回収されます。
現金商売に近い業態もあれば、請求から入金まで1〜2か月かかる業態もある。この差が、必要な手元資金を大きく変えます。
中小企業庁の2025年版中小企業白書でも、業績やキャッシュフローを適時・適切に確認できる管理に取り組む事業者のほうが、そうでない事業者より経常利益の変化率が高い可能性が示されています。
資金管理は、資金繰りの防御策であるだけでなく、経営判断の質そのものに関わる論点だということです。
ここで注意したいのは、「売れれば何とかなる」という発想です。
創業期に危ういのは、売上不足だけではありません。
売上が立っても、粗利が薄い、固定費が重い、回収が遅いという三つが重なると、借入はむしろ資金不足を先送りしただけになります。
借入額の多寡より、返済原資がどの月から、どの程度の確度で生まれるかを見なければ、数字は整って見えても戦略にはなりません。
創業時の借入希望額の資料では、必要設備や開業費の合計に加え、開業後の月次資金繰りを記載します。
資料には、次の三つを分けて記載します。
第一に、月ごとの固定費と月末資金残高。
開業後の売上計上や入金までに時間がかかる場合は、その期間を月次資金繰り表の前提として記載します。特定の月数を一律の基準とするものではありません。
受注・入金の予定、採用時期、広告費などの支出開始時期は業種や事業計画により異なるため、根拠資料とともに月別に整理します。
第二に、返済開始後の月次収支と資金残高。
元利返済額を月次資金繰り表へ反映し、返済開始後の資金残高を試算します。返済負担の適否を一律の割合で示すものではありません。
返済額が大きすぎると、少しの売上未達や回収遅れで資金繰りが硬直します。
逆に、返済負担が軽ければ、価格調整や営業立て直しの時間を確保しやすくなります。
第三に、売上や入金時期が想定と異なる場合の試算。売上額や入金時期について複数の前提を置き、それぞれの月末資金残高を比較できる資料にします。特定の減少率を判断基準として推奨するものではありません。
2026年7月31日の日本銀行金融政策決定会合では、無担保コールレート(オーバーナイト物)を1.0%程度で推移するよう促す方針が決定されました。これは政策金利に関する方針であり、個別の融資に適用される金利そのものではありません。実際の借入金利や返済条件は、金融機関、融資制度、借入期間、担保・保証および審査結果等により異なります。
超低金利を前提にした資金計画は、以前より置きにくくなっています。
政策金利と実際の借入条件は同じではありませんが、少なくとも「借入コストはほぼ固定で低い」とみなす時代ではありません。
この局面で重要なのは、金利水準そのものを論じることより、借入条件の変化に対して自社の資金繰りがどれだけ敏感かを把握することです。
固定費比率が高い会社、回収サイトが長い会社、季節変動が大きい会社ほど、少しの返済負担増でも自由度を失いやすい。
借入希望額の資料では、返済期間中の月次収支と資金残高も記載します。融資の可否、借入額および条件は、公庫・金融機関が審査により決定します。
資金戦略を一般論で語りにくい理由は、業種ごとにキャッシュ構造が大きく違うからです。
たとえば、在庫を持つ業態は、仕入れが先行する分だけ運転資金が厚く必要になります。
請求回収型の業態は、売上が立っても現金化までの時間差を抱えます。
逆に、前受金や即時決済が多い業態は、同じ売上規模でも必要な手元資金が小さくなることがあります。
つまり、「自己資金はいくら必要か」「借入はいくらまで妥当か」という問いに、業種共通の正解はありません。
見るべきなのは、売上高ではなく、粗利率、固定費比率、在庫の有無、入金サイト、立ち上がりまでの時間です。
申請資料では、自社の入出金の特徴を資金使途明細と月次資金繰り表に反映します。
創業時の借入を考えるとき、審査目線だけで計画を整えると、借りた後の意思決定が苦しくなります。
必要なのは、売上・支出・入金時期などの前提と計算根拠が確認できる計画です。
そのためには、設備資金と運転資金を分け、固定費、返済開始後の月次収支、売上・入金時期の前提を資料に整理します。
借入希望額の根拠と返済見通しは、申請資料上で明確にします。
資金戦略は、一般論だけで決められるものではありません。
業種や固定費構造、入金条件によって資料に反映すべき前提は変わります。
重要なのは、資金使途、必要時期、入出金予定および返済見通しを資料で確認できる状態にすることです。
まずは自社の前提条件を整理することから始めてみてください。
【本記事と当事務所の業務範囲】
本記事は創業時の借入希望額について、創業計画書・資金繰り表に記載する一般的な項目を説明するものであり、固定費の月数、返済負担割合、売上減少率などを個別企業の判断基準として推奨したり、借入の適否・借入額・融資制度・金融商品を選定したりするものではありません。当事務所は行政書士として、融資申請に用いる創業計画書・事業計画書・資金使途明細・資金繰り表等の作成・整理を支援します。融資の可否・借入額・条件の判断、融資のあっせん、公庫・金融機関との交渉代理、投資助言、税務判断・税務申告、社会保険・労働保険手続、登記、契約・紛争に関する法律判断は行いません。融資条件は公庫・金融機関、税務は税理士、労務・社会保険は社会保険労務士、登記は司法書士、法律・交渉は弁護士など、各業務を担当できる窓口・専門家へご相談ください。
https://www.jfc.go.jp/n/findings/pdf/kaigyo_251205_1.pdfhttps://www.chusho.meti.go.jp/pamflet/hakusyo/2025/chusho/b2_1_2.htmlhttps://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260731a.pdf120分で、申請・相談に必要な事実と資料を確認します。
入金予定、支払予定、返済予定、採用・投資に関する既存資料を、120分のオンライン面談で確認します。
料金は、33,000円(税込)です。
面談後には、確認できた事実、未確認の資料、金融機関や各担当専門家へ確認すべき事項をまとめた「初回面談レポート」を納品します。
当事務所は、財務分析、資金繰り表・決算書等の作成、借入・採用・投資等の経営判断、法律・会計・税務上の判断、融資のあっせん・交渉を行いません。
🍃ご相談方法について
◎現在、電話相談は承っておりません。
お手数ですが、問い合わせフォームからご相談ください。
24時間365日受付
対応地域
全国対応